
Zuletzt aktualisiert: 3. Oktober 2026 · Autor: Raphael Lulay
Wer Geld bei einem Online-Broker einzahlt, stellt sich früher oder später die gleiche Frage: Wie sicher ist mein Kapital, wenn der Anbieter in Schwierigkeiten gerät? Die eToro Einlagensicherung ist komplexer aufgebaut als bei einer klassischen Hausbank – genau das führt immer wieder zu Verwirrung.
Inhaltsverzeichnis
Vorab das Wichtigste: eToro ist kein Kreditinstitut, sondern ein regulierter Multi-Asset-Broker. Das macht einen entscheidenden Unterschied beim Thema Geldschutz – sowohl bei den anwendbaren Mechanismen als auch bei den Höchstgrenzen.
eToro Regulierung und Lizenz: die Basis der Sicherheit
Für Anleger aus Deutschland und der EU wird das Investmentkonto über eToro (Europe) Ltd. geführt – eine Gesellschaft mit Sitz in Zypern, die von der Cyprus Securities and Exchange Commission (CySEC) unter der Lizenznummer 109/10 reguliert wird. CySEC ist eine Aufsichtsbehörde der Europäischen Union und arbeitet im Rahmen der MiFID-II-Richtlinien. Das bedeutet: Für die entsprechenden Wertpapierdienstleistungen gelten die europäischen Anlegerschutzstandards.
MiCA-Lizenz der CySEC
eToro (Europe) Ltd. hält zusätzlich eine MiCA-Lizenz (Markets in Crypto-Assets) der CySEC aus dem Jahr 2025; für deutsche Nutzer ist der MiCA-Rahmen seit Oktober 2025 aktiv. Das ermöglicht regulierten Krypto-Handel und -Verwahrung im Europäischen Wirtschaftsraum unter einheitlichem Rahmenwerk. Für deutsche Nutzer kann die Verwahrung der Krypto-Assets je nach vereinbartem Kontomodell durch eToro (Europe) Ltd. oder Tangany GmbH, einen in Deutschland ansässigen Krypto-Custodian, erfolgen. Maßgeblich sind die für dein Konto geltenden Vertragsbedingungen. Die MiCA-Lizenz schafft keine gesetzliche Einlagensicherung für Kryptowährungen.
Im Mai 2025 ging eToro an der Nasdaq unter dem Tickersymbol ETOR an die Börse. Zum 30. Juni 2026 meldete das Unternehmen rund 1,2 Milliarden US-Dollar an Zahlungsmitteln, Zahlungsmitteläquivalenten und kurzfristigen Anlagen – ein zusätzlicher Stabilitätsfaktor, der keine direkte rechtliche Schutzfunktion hat und keine Garantie gegen eine Insolvenz darstellt.
Wie eToro deine Einlagen verwahrt
Das Fundament jedes seriösen Brokers ist die strikte Trennung von Kunden- und Unternehmensgeldern. eToro ist gesetzlich verpflichtet, Kundengelder getrennt vom eigenen Firmenvermögen zu halten – auf separaten Bankkonten bei Partnerinstituten oder, mit entsprechender Zustimmung, in qualifizierten Geldmarktfonds.
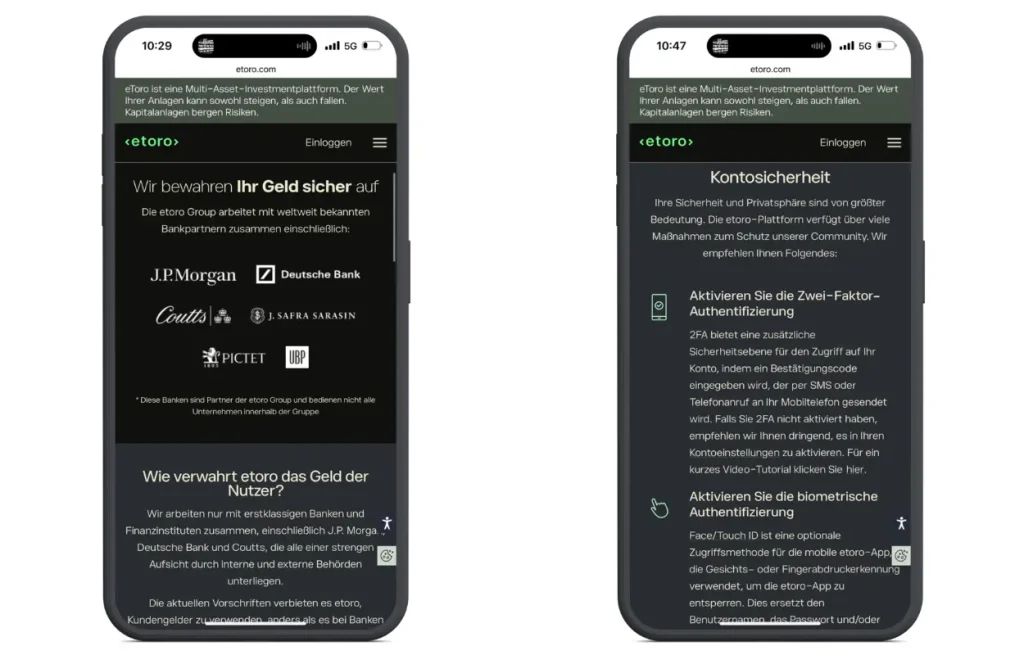
Zu den Partnerbanken der eToro-Gruppe zählen laut eToro unter anderem die Deutsche Bank und J.P. Morgan; nicht jede Partnerbank betreut jede Konzerngesellschaft. Im Fall einer eToro-Insolvenz soll die getrennte Verwahrung verhindern, dass Kundengelder für Unternehmensverbindlichkeiten eingesetzt werden. Du hast grundsätzlich Ansprüche auf Rückzahlung beziehungsweise Herausgabe; die Abwicklung kann Zeit beanspruchen und setzt voraus, dass die Bestände vollständig vorhanden sind.
Davon zu unterscheiden ist das EUR-Konto bei eToro Money Malta Ltd.: Es handelt sich um ein E-Geld-Konto für Zahlungsdienste, nicht um eine gewöhnliche Bankeinlage. Das Guthaben wird durch Safeguarding geschützt: Die entsprechenden Mittel werden getrennt vom Unternehmensvermögen bei regulierten Banken oder in qualifizierten Geldmarktfonds gehalten. Dieses Konto ist nicht vom maltesischen Einlagensicherungssystem (DCS) gedeckt; eine pauschale 100.000-Euro-Einlagensicherung gilt dafür nicht. Werden Mittel für eine Anlage zu eToro (Europe) Ltd. übertragen, gelten die Schutzregeln des Investmentkontos.
Qualified Money Market Funds (QMMF)
eToro bietet dir die Option, dein nicht investiertes Guthaben in sogenannte qualifizierte Geldmarktfonds (QMMF) umzuleiten – vorausgesetzt, du stimmst dem ausdrücklich zu. Diese Fondsinvestitionen gelten regulatorisch nicht als Bareinlagen und fallen damit nicht unter die klassische Einlagensicherung. Das Ausfallrisiko ist bei QMMF zwar sehr gering, besteht aber. Wer Sicherheit maximieren will, sollte darauf verzichten.
Investitionen in Kryptowerte sind mit Risiken verbunden und möglicherweise nicht für Privatanleger geeignet. Es kann zum Totalverlust des eingesetzten Kapitals kommen. Informiere dich hier über die Risiken.
Die drei Schutzebenen der eToro Einlagensicherung im Detail
Was viele Ratgeber vermischen, sind tatsächlich drei voneinander unabhängige Schutzmechanismen. Sie greifen für verschiedene Anlagearten und in unterschiedlichen Szenarien. Hier die vollständige Übersicht:
Ebene 1: Investor Compensation Fund (ICF) – bis zu 20.000 Euro
Als Mitglied des Investor Compensation Fund (ICF) der CySEC unterliegt eToro (Europe) Ltd. einem Anlegerentschädigungssystem für berechtigte Ansprüche, wenn der Broker seinen Verpflichtungen nicht mehr nachkommen kann. Die Höchstgrenze liegt bei 20.000 Euro pro Kunde. Die Entschädigung berechnet sich nach dem Prinzip: 90 % des anerkannten, gedeckten Anspruchs, maximal 20.000 Euro. Wenn nach der Rückgabe vorhandener Bestände beispielsweise ein gedeckter Fehlbetrag von 10.000 Euro verbleibt, beträgt die ICF-Entschädigung bis zu 9.000 Euro.
Wichtig: Der ICF kann bei Wertpapier- und CFD-Dienstleistungen greifen – einschließlich rückzahlbarer Kundengelder, die in diesem Zusammenhang gehalten werden. Er versichert weder den gesamten Depotwert noch Kursverluste. Krypto-Assets im Direktkauf sind nicht erfasst (dazu mehr im nächsten Abschnitt).
Ebene 2: Einlagensicherung der Partnerbanken – bis zu 100.000 Euro
Dein nicht investiertes Barguthaben, das eToro auf Konten bei Partnerbanken hält, kann der jeweils gültigen nationalen Einlagensicherung dieser Bank unterliegen. In der EU greift für berechtigte Bankeinlagen das Einlagensicherungssystem gemäß Richtlinie 2014/49/EU – das bedeutet in der Regel bis zu 100.000 Euro pro Einleger und Bank. Ob und in welcher Höhe dieser Schutz für dich gilt, hängt unter anderem von der Bank, der kontoführenden Gesellschaft und der Zuordnung der Kundengelder ab.
Wenn Guthaben bei mehreren Partnerbanken liegt und jeweils die Voraussetzungen erfüllt, kann theoretisch ein höherer Gesamtschutz bestehen. Eine pauschale Garantie für jeden eToro-Kunden folgt daraus nicht. Diese Schutzebene greift bei einem Ausfall der jeweiligen Partnerbank, nicht bei einem eToro-Ausfall selbst. Eigene Einlagen bei derselben Bank können auf die Sicherungsgrenze angerechnet werden.
Ebene 3: Lloyd’s of London – bis zu 1.000.000 Euro
Für berechtigte Inhaber eines Platinum-, Platinum+- oder Diamond-eToro-Club-Kontos besteht zusätzlich eine private Versicherung durch Lloyd’s of London. Diese kann gedeckte Verluste im Insolvenzfall beziehungsweise bei vertraglich definiertem Fehlverhalten absichern – bis zu einer Million Euro pro Kunde. Es gelten eine anfängliche Verlustschwelle von 20.000 Euro, weitere Abzüge und die Versicherungsbedingungen. Der Gesamtpool ist auf 25 Millionen Euro für alle anspruchsberechtigten Kunden begrenzt. Krypto-Assets (non-CFD) und gewöhnliche Kursverluste sind ausgenommen.
| Schutzebene | Absicherung bis | Gilt für | Voraussetzung |
|---|---|---|---|
| ICF (CySEC) | 20.000 € (90 % des Anspruchs) | Berechtigte Ansprüche aus Wertpapier-/CFD-Dienstleistungen, einschließlich zugehöriger Kundengelder | Berechtigte Kunden bei eToro (Europe); keine Kursverlustversicherung |
| Partnerbank-Einlagensicherung | Bis 100.000 € pro Einleger und Bank | Nicht investiertes Barguthaben | Berechtigte Bankeinlage; Bank, Gesellschaft und Kontostruktur maßgeblich (kein QMMF) |
| Lloyd’s of London | Bis 1.000.000 €; Bedingungen und Gesamtlimit | Aktien, ETFs, CFDs, Cash | Platinum / Platinum+ / Diamond Club |
| EUR-E-Geld-Konto (eToro Money Malta) | Safeguarding; keine pauschale 100.000-Euro-Einlagensicherung | Guthaben auf dem EUR-E-Geld-Konto | Getrennte Sicherung der Mittel; nicht vom maltesischen DCS gedeckt |
| Keine Bankeinlagensicherung | Kein DGS | Krypto-Assets (non-CFD), QMMF | Krypto zusätzlich ohne ICF/Lloyd’s; andere Verwahrungs- oder Entschädigungsregeln separat prüfen |
Was bei der eToro Einlagensicherung nicht geschützt ist
Dieser Punkt ist entscheidend – und wird in vielen Ratgebern unvollständig behandelt. Fragst du dich, was passiert, wenn du Bitcoin oder Ethereum direkt (non-CFD) bei eToro kaufst und die Plattform ausfällt?
Krypto-Assets im Direktkauf sind weder durch den ICF noch durch die Lloyd’s-Versicherung abgesichert. Das gilt ausdrücklich und ist in den aktuellen eToro-AGB und auf der Lizenzseite klar dokumentiert.
Was stattdessen gilt: Durch die MiCA-Regulierung sind Krypto-Verwahrer verpflichtet, Krypto-Assets der Kunden getrennt vom Firmenvermögen zu verwahren. Bei deutschen eToro-Konten kann dies je nach Vertrag über eToro (Europe) Ltd. oder Tangany GmbH erfolgen. Im Insolvenzfall bestehen grundsätzlich Ansprüche auf Rückgabe deiner Assets. Das bietet rechtlichen Schutz – aber keine garantierte Entschädigung wie bei einer gedeckten Bankeinlage.
eToro Einlagensicherung vs. klassische Hausbank
Um einzuordnen, wie gut der Schutz bei eToro wirklich ist, lohnt der direkte Vergleich mit einer deutschen Direktbank.
| Kriterium | eToro (Europe) Ltd. | Deutsche Direktbank (Bsp.) |
|---|---|---|
| Regulierungsbehörde | CySEC (EU), MiCA-Lizenz | BaFin (DE) |
| Schutz Bareinlagen | Bis 100.000 € pro berechtigtem Einleger und Partnerbank; abhängig von Kontostruktur (DGS). Das separate EUR-E-Geld-Konto bei eToro Money Malta unterliegt Safeguarding. | Bis 100.000 € pro Einleger und Bank; zusätzlicher freiwilliger Schutz je nach Institut |
| Schutz Wertpapiere | Getrennte Verwahrung; ICF bis 20.000 € für berechtigte Fehlbeträge | Grundsätzlich Herausgabe oder Depotübertrag; Anlegerentschädigung bei nicht erfüllten Rückgabepflichten möglich |
| Schutz Kryptowährungen | Eingeschränkt (MiCA-Verwahrung, kein ICF) | Angebot und Verwahrmodell variieren |
| Zusatzversicherung | Lloyd’s bis 1 Mio. € (Club-Mitglieder) | Variiert je nach Institut |
| Kundengeldtrennung | Ja, gesetzlich vorgeschrieben | Bei Bankguthaben nein: Einlagen sind Bankverbindlichkeiten |
| Nutzung von Einlagen durch Anbieter | Nicht zur Finanzierung des eigenen Geschäfts erlaubt | Erlaubt (Kreditvergabe, Reinvestition) |
Der entscheidende Unterschied: Bei einer Bank sind deine Einlagen Forderungen gegen das Kreditinstitut – die Bank darf das Geld im Rahmen ihrer Geschäftstätigkeit verwenden. Bei eToro werden Kundengelder dagegen getrennt vom Unternehmensvermögen verwahrt. Für echte Wertpapiere sind die Verwahrung und der Anspruch auf Herausgabe entscheidend; Entschädigungssysteme kommen bei gedeckten Fehlbeträgen hinzu. Daraus folgt keine pauschale Überlegenheit eines Modells.
Investitionen in Kryptowerte sind mit Risiken verbunden und möglicherweise nicht für Privatanleger geeignet. Es kann zum Totalverlust des eingesetzten Kapitals kommen. Informiere dich hier über die Risiken.
Fazit: Wie sicher ist mein Geld bei eToro wirklich?
Die kurze Antwort: sicherer als bei vielen unregulierten Plattformen, aber anders strukturiert als bei einer deutschen Vollbank. eToro trennt Kundengelder konsequent, arbeitet mit renommierten Partnerbanken und ist in der EU vollständig lizenziert.
Für die Praxis gilt: Berechtigte Bareinlagen können über die Partnerbank-Einlagensicherung mit bis zu 100.000 Euro je Einleger und Institut abgesichert sein. Beim EUR-E-Geld-Konto von eToro Money Malta gilt dagegen Safeguarding, keine pauschale 100.000-Euro-Einlagensicherung. Bei nicht erfüllten Verpflichtungen aus Wertpapier- und CFD-Dienstleistungen kann der ICF für berechtigte Fehlbeträge greifen – mit einer Grenze von 20.000 Euro. Krypto-Assets (non-CFD) liegen außerhalb dieser Entschädigungssysteme, werden aber nach den jeweils geltenden MiCA- und Vertragsregeln verwahrt.
Handlungsempfehlung: Nutze eToro für aktives Investieren in Aktien, ETFs und Krypto – das ist die Kernstärke der Plattform. Prüfe bei größeren uninvestierten Summen, welche Gesellschaft dein Guthaben hält, wie es verwahrt wird und welche Sicherungsregeln konkret gelten. Wer einen eToro-Krypto-Sparplan einrichten oder regelmäßig in Bitcoin investieren will, findet bei uns weiterführende Guides – etwa zu unserem eToro Krypto-Sparplan. Grundsätzliche Fragen dazu, wie viel du in Bitcoin investieren solltest, klären wir in einem eigenen Ratgeber.
Häufige Fragen zur eToro Einlagensicherung
Wie hoch ist die eToro Einlagensicherung für deutsche Nutzer?
Für berechtigte Bareinlagen kann über die Partnerbanken eine gesetzliche Einlagensicherung von bis zu 100.000 Euro pro Einleger und Bank gelten; Bank, Gesellschaft und Kontostruktur sind maßgeblich. Das EUR-E-Geld-Konto bei eToro Money Malta ist durch Safeguarding geschützt und nicht vom maltesischen DCS gedeckt. Bei gedeckten Fehlbeträgen aus Wertpapier- und CFD-Dienstleistungen kann der Cyprus Investor Compensation Fund (ICF) mit 90 % des anerkannten Anspruchs, maximal 20.000 Euro, greifen. Krypto-Assets (non-CFD) sind nicht durch diese Systeme abgesichert.
Was passiert mit meinem Geld, wenn eToro pleitegeht?
Kundengelder und verwahrte Kundenassets werden getrennt vom eToro-Firmenvermögen gehalten. Anleger haben grundsätzlich Ansprüche auf Rückzahlung beziehungsweise Herausgabe vorhandener Bestände. Bei gedeckten Fehlbeträgen aus Wertpapier- und CFD-Dienstleistungen kann zusätzlich der ICF mit bis zu 20.000 Euro greifen. Für Guthaben auf dem EUR-E-Geld-Konto bei eToro Money Malta gilt hingegen Safeguarding. Das bedeutet nicht, dass bei jeder Insolvenz automatisch 10 % des Depotwerts verloren gehen.
Sind Kryptowährungen bei eToro durch die Einlagensicherung geschützt?
Nein. Krypto-Assets, die direkt (non-CFD) bei eToro gehalten werden, sind explizit von der ICF-Anlegerentschädigung und der Lloyd’s-Versicherung ausgenommen. Die Verwahrung richtet sich nach den MiCA- und Vertragsregeln und kann durch eToro (Europe) Ltd. oder Tangany GmbH erfolgen. Die vorgeschriebene Trennung der Bestände ist ein Schutzmechanismus, aber keine Garantie gegen Verluste.
Welche Aufsichtsbehörde reguliert eToro für Deutschland?
Für deutsche Nutzer ist eToro (Europe) Ltd. zuständig, reguliert durch die Cyprus Securities and Exchange Commission (CySEC) mit Lizenznummer 109/10. eToro (Europe) verfügt zudem über eine MiCA-Lizenz für den europäischen Krypto-Markt aus dem Jahr 2025; für deutsche Nutzer ist der MiCA-Rahmen seit Oktober 2025 aktiv.
Was ist der Investor Compensation Fund (ICF) bei eToro?
Der ICF ist ein zypriotischer Anlegerentschädigungsfonds für Kunden regulierter Wertpapierfirmen. Als Mitglied zahlt eToro (Europe) in diesen Fonds ein. Wenn gedeckte Verpflichtungen nicht erfüllt werden, können berechtigte Kunden 90 % ihres anerkannten Anspruchs erhalten – maximal 20.000 Euro pro Person. Gewöhnliche Kursverluste sind nicht gedeckt.
Gibt es bei eToro eine zusätzliche Versicherung über den ICF hinaus?
Ja – für Mitglieder des eToro Clubs ab Platinum-Status besteht eine private Zusatzversicherung über Lloyd’s of London. Diese kann gedeckte Verluste bis zu einer Million Euro absichern; es gelten eine anfängliche Verlustschwelle von 20.000 Euro, weitere Abzüge und Versicherungsbedingungen. Krypto-Assets (non-CFD) sind auch hier ausgenommen. Der Gesamtpool aller Ansprüche ist auf 25 Millionen Euro gedeckelt.
Ist eToro sicherer als eine klassische Bank?
Das lässt sich nicht pauschal beantworten – es kommt auf den Verwendungszweck an. Ein wichtiger Unterschied: eToro darf Kundengelder regulatorisch nicht verleihen oder reinvestieren, was Banken routinemäßig tun. Die ICF-Anlegerentschädigung und die gesetzliche Bankeinlagensicherung schützen unterschiedliche Ansprüche. Echte Wertpapiere werden grundsätzlich getrennt verwahrt; ihre Rückgabe ist von einer Entschädigung für Fehlbeträge zu unterscheiden.