
Das Wichtigste in Kürze
- ETF-Zuflüsse: Am 21. und 22. September flossen 1,7 Milliarden US-Dollar in US-Spot-Bitcoin-ETFs, allerdings waren kurz zuvor 746,3 Millionen US-Dollar abgeflossen.
- River Financial: Privatanleger verkauften im ersten Halbjahr netto rund 140.000 BTC, kauften im dritten Quartal aber bereits 107.000 BTC zurück.
- Stimmung: Der Fear-and-Greed-Index stieg am 22. September auf 78 Punkte und damit erstmals in der ausgewerteten Reihe in den Bereich „Extreme Gier“.
- Anleiherenditen: Zehnjährige Staatsanleihen rentieren weltweit auf Mehrjahreshochs, darunter US-Papiere mit 4,814 Prozent und deutsche Bundesanleihen mit 3,378 Prozent.
- KI-Agenten: Stablecoins kommen auf mehr als 11 Billionen US-Dollar Transaktionsvolumen, während auf KI-Agenten über das x402-Protokoll bislang nur rund 0,3 bis 4,0 Millionen US-Dollar entfallen.
Bitcoin hat sich vom Juni-Tief bereits um knapp 47 Prozent erholt. Am 21. September stieg der Kurs kurzzeitig über 87.000 US-Dollar und erreichte damit den höchsten Stand seit Januar. Gleichzeitig flossen innerhalb von zwei Handelstagen rund 1,7 Milliarden US-Dollar in US-Spot-Bitcoin-ETFs. River Financial registriert zudem eine bemerkenswerte Wende: Privatanleger haben im dritten Quartal bislang netto rund 107.000 BTC gekauft.
Auf den ersten Blick sieht das nach dem Beginn einer neuen Rallye aus. Doch die fünf Datensätze, die Boersen-Parkett für diese Analyse ausgewertet hat, zeichnen ein differenzierteres Bild. Die Nachfrage ist tatsächlich zurück. Die Stimmung ist allerdings bereits in den Bereich extremer Gier geklettert, Anleihen bieten wieder hohe Renditen und die viel diskutierte Maschinen-Ökonomie existiert bislang vor allem als Zukunftsthese.
Die zentrale Frage lautet deshalb nicht, ob Bitcoin gestiegen ist. Sondern, ob der Anstieg von einer breiten und nachhaltigen Nachfrage getragen wird.
Der Kursanstieg hat einen echten Nachfrageimpuls
Bitcoin fiel im Juni 2026 auf rund 58.000 US-Dollar. Vom damaligen Tief bis zum zwischenzeitlichen Hoch über 87.000 US-Dollar ergibt sich ein Anstieg von knapp 47 Prozent. Das Allzeithoch vom 6. Oktober 2025 liegt mit rund 126.200 US-Dollar allerdings weiterhin etwa ein Drittel entfernt.
Der Anstieg verlief zudem nicht ausschließlich aus eigener Kraft. Binnen 24 Stunden wurden Positionen im Wert von mehr als 1,06 Milliarden US-Dollar zwangsliquidiert. Davon entfielen 844 Millionen US-Dollar auf Short-Positionen.
Ein Teil der Nachfrage kam damit von Marktteilnehmern, die ihre Positionen schließen mussten. Short-Seller wurden zu Käufern, unabhängig davon, ob sie ihre Markteinschätzung geändert hatten. Das kann eine Erholung erheblich beschleunigen. Es sagt aber noch nichts darüber aus, wie stabil die Nachfrage nach dem Ende des Short Squeezes bleibt.
Die ETF-Zuflüsse und die Bewegungen der Privatanleger liefern deshalb die wichtigere Gegenprobe.
1,7 Milliarden Dollar in zwei Tagen
Am 21. September flossen 999,0 Millionen US-Dollar netto in US-Spot-Bitcoin-ETFs. Das war der stärkste einzelne Zuflusstag des Jahres 2026. Am Folgetag kamen weitere 714,7 Millionen US-Dollar hinzu.
Zusammen investierten Anleger in nur zwei Handelstagen damit rund 1,7 Milliarden US-Dollar in die Produkte. Bereits am 3. September waren 730,8 Millionen US-Dollar zugeflossen. Betrachtet man die Handelstage zwischen dem 17. August und dem 4. September, summieren sich die Zuflüsse auf 3,83 Milliarden US-Dollar.
Auch beim verwalteten Vermögen ist die Größenordnung inzwischen erheblich. Das Gesamtvermögen der US-Spot-Bitcoin-ETFs erreichte Anfang September rund 101,3 Milliarden US-Dollar.
Das sind keine irrelevanten Kapitalbewegungen. Die ETFs haben sich als regulierter Zugang zu Bitcoin etabliert und können bei steigender Nachfrage erhebliche Mittel in den Markt lenken.
Trotzdem darf aus zwei besonders starken Handelstagen kein geradliniger Trend konstruiert werden. Am 15. und 16. September zogen Anleger insgesamt 746,3 Millionen US-Dollar aus den Produkten ab. Das entspricht ungefähr drei Vierteln des Rekordzuflusses vom 21. September.
Die ETF-Daten zeigen deshalb vor allem eines: Kapital ist bereit, in Bitcoin zu fließen. Es fließt derzeit aber noch nicht gleichmäßig. Die Nachfrage ist kräftig, zugleich bleibt sie von hohen täglichen Schwankungen geprägt.
River Financial sieht eine bemerkenswerte Wende bei Privatanlegern
Der stärkste fundamentale Hinweis kommt derzeit nicht aus der ETF-Statistik, sondern aus der Halterstruktur.
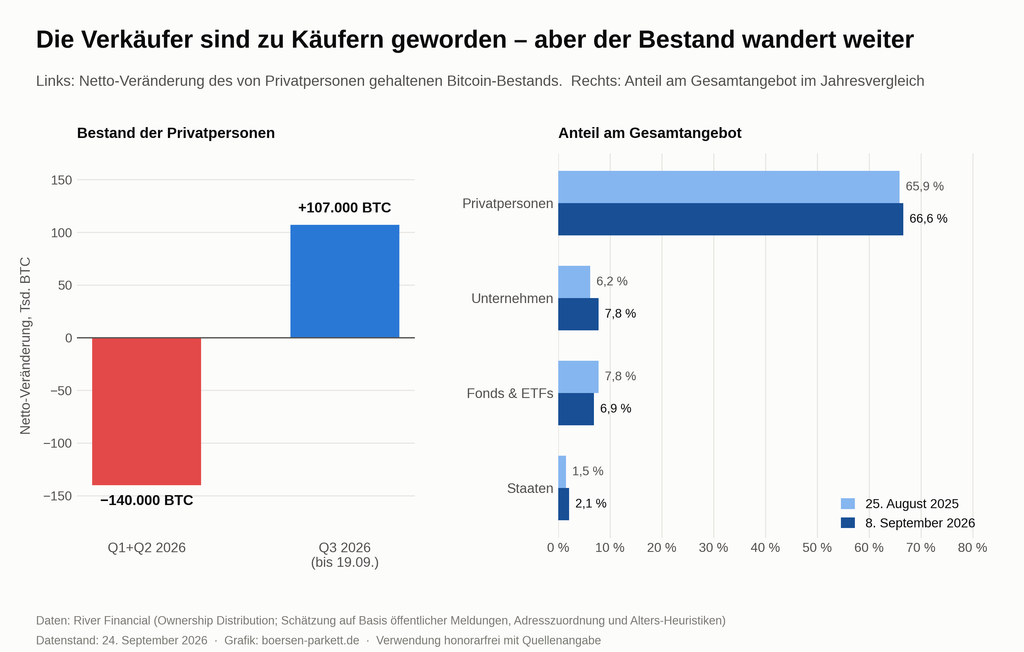
Nach Schätzungen von River Financial gaben Privatanleger im ersten und zweiten Quartal 2026 netto rund 140.000 BTC ab. Im bisherigen Verlauf des dritten Quartals dreht sich das Bild. Bis zum 19. September nahmen sie netto rund 107.000 BTC auf.
Innerhalb weniger Monate ergibt sich damit eine Veränderung von fast einer Viertelmillion Bitcoin. Das ist der überzeugendste kurzfristige Nachfrageimpuls in der gesamten Auswertung.
Die Verteilung des Bitcoin-Bestands zeigt gleichzeitig, wie stark sich der Markt institutionell verändert. Zum 8. September entfielen nach der River-Schätzung:
- 66,6 Prozent des Gesamtangebots auf Privatpersonen
- 7,8 Prozent auf Unternehmen
- 6,9 Prozent auf Fonds und ETFs
- 2,1 Prozent auf Staaten
Im Vergleich zum 25. August 2025 stieg der Anteil der Unternehmen von 6,2 auf 7,8 Prozent. Der Anteil der Staaten erhöhte sich von 1,5 auf 2,1 Prozent. Bei Fonds und ETFs sank der Anteil dagegen von 7,8 auf 6,9 Prozent.
Die Entwicklung ist deshalb nicht ganz so simpel wie die Aussage „Institutionen kaufen Bitcoin“. Die institutionelle Verschiebung läuft derzeit offenbar stärker über Unternehmensbilanzen und staatliche Bestände als über klassische Fondsvehikel.
Allerdings handelt es sich bei den River-Zahlen nicht um eine vollständige On-Chain-Zählung. Die Schätzungen basieren auf öffentlichen Meldungen, der Zuordnung von Adressen und Altersheuristiken. Verwahrstellen bündeln zudem die Bestände vieler Kunden in Sammeladressen. Die Daten sind deshalb ein wichtiger Hinweis, aber keine exakte Vermessung jedes Bitcoin-Besitzers.
Auch der langfristige Trend bleibt offen. Der Anteil der Privatanleger ist gegenüber früheren Jahren bereits zurückgegangen. Die Käufe im dritten Quartal sind ein klar positives Signal, aber noch kein Beweis für eine dauerhafte Rückkehr der Privatanleger.
Der Fear-and-Greed-Index ist kein Kontraindikator mehr
Die Stimmung hat sich im Jahresverlauf vollständig verändert.
Von Januar bis Juni lag der Fear-and-Greed-Index für den Kryptomarkt im Durchschnitt bei 21,6 Punkten. An 123 von 265 Tagen stand er unter 25 Punkten und damit im Bereich „Extreme Angst“. Zwischen dem 30. Januar und dem 16. März gab es sogar eine Serie von 46 Tagen in dieser Zone.
Der Tiefstwert der gesamten ausgewerteten Reihe lag bei nur 5 Punkten. Dieser Wert wurde am 12. und am 23. Februar erreicht.
Seit dem 14. Juli notierte der Index dagegen an keinem einzigen Tag mehr unter 25 Punkten. Am 22. September kletterte er auf 78 Punkte und damit erstmals in der ausgewerteten Reihe in den Bereich „Extreme Gier“. Eine Woche zuvor hatte der Wert noch bei 69 Punkten gelegen.
Das ist eine wichtige Veränderung für die Interpretation der Rallye. Die aktiven Marktteilnehmer sind nicht mehr ängstlich. Sie sind bereits deutlich optimistischer geworden.
Niedrig ist weiterhin die Aufmerksamkeit außerhalb des Kryptomarktes. Suchvolumina und das Interesse von Menschen, die bislang nicht investiert sind, bewegen sich teilweise noch nahe den Zyklustiefs. Das kann langfristig zusätzliches Potenzial bedeuten.
Als kurzfristiger Kontraindikator taugt dieser Befund allerdings kaum noch. Ein Indexstand von 78 Punkten spricht nicht für einen Markt, den die Investoren übersehen. Er zeigt vielmehr, dass die vorhandenen Marktteilnehmer bereits stark positioniert und optimistisch sind.
Steigende Anleihenrenditen bleiben ein Gegenwind
Während die ETF-Zuflüsse und die Privatanlegerdaten für Bitcoin sprechen, liefert der Anleihemarkt ein gegenteiliges Signal.
Die Rendite der zehnjährigen japanischen Staatsanleihe stieg im September auf 3,075 Prozent. Das war der höchste Stand seit 1996. Die deutsche Bundesanleihe erreichte 3,378 Prozent und damit den höchsten Wert seit 2011. Frankreich kam auf 4,21 Prozent, den höchsten Stand seit 2008.
In den USA rentierten zehnjährige Staatsanleihen mit 4,814 Prozent so hoch wie zuletzt im November 2023. Großbritannien erreichte bei zehnjährigen Papieren 5,25 Prozent, ebenfalls ein Mehrjahreshoch.
Für Bitcoin ist das relevant, weil steigende Anleiherenditen die Opportunitätskosten unverzinster Vermögenswerte erhöhen. Anleger erhalten wieder eine nennenswerte laufende Rendite, wenn sie ihr Kapital in Staatsanleihen investieren. Das macht Bitcoin im relativen Vergleich weniger attraktiv.
Die US-Notenbank erhöhte den Leitzins im September um 25 Basispunkte auf eine Spanne von 3,75 bis 4,00 Prozent. Es war die erste Straffung seit mehr als drei Jahren.
Zugleich reagierte das US-Finanzministerium auf den Renditedruck am langen Ende der Zinskurve. Am 19. August wurde die Obergrenze für Rückkäufe langlaufender Staatsanleihen von zwei auf mindestens vier Milliarden US-Dollar pro Operation verdoppelt. Die Käufe konzentrieren sich auf Laufzeiten zwischen zehn und 30 Jahren. Das Programm läuft vom 9. September bis zum 4. November.
Nach den ersten Eingriffen fielen die Renditen zunächst. Die zehnjährige Rendite sank auf 4,647 Prozent, die 30-jährige auf 5,196 Prozent. Der Rückgang hielt jedoch nur kurz an. Bis zum 1. September lag die 30-jährige Rendite mit 5,27 Prozent nur sechs Basispunkte unter dem Niveau vor der Intervention.
Das Programm zeigt, dass der Renditeanstieg politisch zunehmend unbequem wird. Es beweist aber nicht, dass das Finanzministerium die strukturellen Ursachen des Zinsanstiegs dauerhaft kontrollieren kann. Ein direkter Zusammenhang zwischen den Rückkäufen und der Krypto-Erholung lässt sich ebenfalls nicht belegen. Im gleichen Zeitraum wirkten die ETF-Zuflüsse und Hoffnungen auf eine Entspannung im Iran-Konflikt.
Die Maschinen-Ökonomie ist groß gedacht und klein gemessen
Der fünfte Datensatz betrifft eine langfristige These, die für den Kryptomarkt zunehmend wichtiger wird.
BlackRock veröffentlichte am 22. September ein Papier seines Digital-Assets-Teams zur „Machine-Native Economy“. Darin wird künstliche Intelligenz als maschinennative Intelligenz und digitale Vermögenswerte als maschinennatives Geld beschrieben.
Die Idee ist nachvollziehbar: Autonome Software-Agenten könnten künftig selbstständig Daten, Rechenleistung und digitale Dienstleistungen einkaufen. Dafür benötigen sie ein Zahlungssystem, das rund um die Uhr verfügbar ist, Kleinstbeträge verarbeitet und ohne manuelle Freigabe funktioniert.
Stablecoins passen grundsätzlich zu diesem Anwendungsfall. Ihre Marktkapitalisierung liegt im September 2026 bei mehr als 300 Milliarden US-Dollar. Das bereinigte Transaktionsvolumen belief sich 2025 auf über elf Billionen US-Dollar. BlackRock verweist zudem auf ein durchschnittliches jährliches Wachstum von rund 80 Prozent über fünf Jahre.
Die theoretische Größenordnung ist damit beeindruckend. Auch tokenisierte Rechenkapazität könnte zu einem großen Markt werden. Der kombinierte Cloud-Umsatz der drei größten Anbieter wird bis 2030 auf etwa 1,1 Billionen US-Dollar geschätzt.
Die tatsächliche Nutzung durch KI-Agenten ist allerdings noch kaum messbar.
Zum Vergleich: Über das US-Lastschriftsystem ACH wurden 2025 rund 93 Billionen US-Dollar bewegt. Das bereinigte Stablecoin-Volumen lag bei rund elf Billionen US-Dollar. Das für Agentenzahlungen entwickelte x402-Protokoll wickelte 2026 bisher Transaktionen im Gesamtwert von 52,7 Millionen US-Dollar ab.
Auf KI-Agenten entfielen davon je nach Berechnung lediglich 0,6 bis 7,5 Prozent. Das entspricht einem Volumen zwischen rund 0,3 und 4,0 Millionen US-Dollar.
Damit ist die Maschinen-Ökonomie eine plausible Zukunftsthese, aber noch kein aktueller Nachfragefaktor für Bitcoin. Die Infrastruktur wird entwickelt. Das relevante Zahlungsvolumen fehlt bislang.
Was nach dem Datencheck übrig bleibt
Die fünf Datensätze ergeben kein einheitliches „Alles ist bullisch“-Signal.
Die ETF-Zuflüsse sind stark und zeigen, dass institutionelles Kapital bei entsprechenden Marktbedingungen schnell in Bitcoin fließen kann. Die River-Daten liefern mit den netto 107.000 BTC Käufen der Privatanleger den klarsten kurzfristigen Nachfrageimpuls.
Gleichzeitig ist die Stimmung bereits in den Bereich extremer Gier gestiegen. Der Anleihemarkt bietet weltweit wieder deutlich höhere Renditen und erzeugt damit Gegenwind für unverzinste Vermögenswerte. Die Maschinen-Ökonomie besitzt langfristiges Potenzial, spielt beim aktuellen Marktvolumen aber noch keine entscheidende Rolle.
Die wahrscheinlich präziseste Beschreibung der Lage lautet deshalb: Bitcoin befindet sich in einer echten Erholung, aber noch nicht in einer umfassend bestätigten neuen Rallye.
Damit die Bewegung nachhaltig wird, müssen die ETF-Zuflüsse über einzelne starke Handelstage hinaus anhalten. Auch die Rückkehr der Privatanleger müsste sich im vierten Quartal fortsetzen. Andernfalls bleibt der jüngste Anstieg eine Kombination aus ETF-Nachfrage, Short-Eindeckungen und einer taktischen Umschichtung in Bitcoin.
Die Daten sprechen also für weiteres Potenzial. Sie liefern aber noch keinen Beleg dafür, dass bereits der nächste große Zyklus begonnen hat.
Hier geht es zu unserem Krypto-Börsen-Vergleich.
Illustration: KI-generiert

Alex Merten hat Wirtschaftswissenschaften mit Fokus auf Geldpolitik und digitale Märkte studiert. Seit mehr als 5 Jahren analysiert er die Entwicklungen im Krypto- und Finanzsektor und beschäftigt sich besonders mit der Rolle von Bitcoin in einem globalen Marktumfeld. Neben makroökonomischen Einschätzungen liegt sein Fokus auf datenbasierten Kursprognosen, Marktanalysen und verständlich aufbereiteten Infografiken. Neben seiner Tätigkeit auf boersen-parkett.de veröffentlicht er auch Beiträge auf cryptonews.com und 99bitcoins.com. Bei seiner Arbeit legt er besonderen Wert auf Faktentreue, Relevanz und eine klare Einordnung des täglichen Marktgeschehens.
Boersen-Parkett bei Google als bevorzugte Nachrichtenquelle markieren und keine Finanz- und Krypto-News mehr verpassen. Wie funktioniert das?